

Pseudo-eindheffing 2027:
Wat betekent dit? Kans voor jou als ondernemer!
Pseudo-eindheffing 2027:
Wat betekent dit? Kans voor jou als ondernemer!
Vanaf 1 januari 2027 betaal je als werkgever 12% pseudo-eindheffing per jaar over de cataloguswaarde van een auto van de zaak met uitstoot die ook privé wordt gebruikt. Dat geldt voor benzine-, diesel- en (plug-in) hybride auto's. Volledig elektrische auto's en waterstofauto's vallen erbuiten.
Met de invoering van de pseudo-eindheffing wordt het gebruik van auto’s van de zaak met verbrandingsmotor of (plug-in) hybride aandrijving, die ook privé gebruikt worden, structureel duurder voor werkgevers. Dit is méér dan een fiscale wijziging; het moet een kantelpunt in mobiliteit worden. Juist nu liggen er kansen voor jou als ondernemer om je mobiliteitsbeleid opnieuw in te richten en kosten te beheersen.
In dit artikel lees je hoe de heffing werkt, wat hij kost, welke overgangsregeling er geldt en welke keuzes je nu nog kunt maken.
Wat is de pseudo-eindheffing?
De pseudo-eindheffing is een extra belasting voor werkgevers die een auto met benzine- of dieselmotor of (plug-in) hybride aandrijving beschikbaar stellen aan werknemers, ook voor privégebruik. Woon-werkverkeer wordt in dit verband ook als privégebruik gezien. Het is goed om te weten dat de pseudo-eindheffing niet geldt voor zzp’ers. Bij pseudo-eindheffing moet altijd een werkgever-werknemerrelatie zijn.
De maatregel staat in het Belastingplan 2026, dat eind 2025 door de Tweede en Eerste Kamer is aangenomen. De pseudo-eindheffing is dus definitief. De overheid wil hiermee de overstap naar emissievrij rijden versnellen.
Belangrijk om te weten:
- De heffing komt volledig voor rekening van de werkgever. Doorbelasten aan de werknemer mag niet.
- De heffing komt bovenop de bijtelling. De werknemer blijft gewoon bijtelling betalen.
- Het gaat om een werkgever-werknemerrelatie. Ben je zzp'er of IB-ondernemer en rijd je zelf een zakelijke auto, dan geldt de heffing niet. Een dga die in loondienst is van zijn eigen bv valt er in principe wel onder.
- De regeling geldt vooralsnog alleen voor personenauto's, niet voor bestelauto's.
Let op; de fiscale regels omtrent grijs kenteken veranderen per 1 januari 2027. Een fysieke ombouw van personenauto (M1) naar grijs kenteken is niet voldoende. Ook de RDW-registratie moet wijzigen naar N1 om fiscaal als bestelauto te worden aangemerkt.
Voor welke auto's geldt de pseudo-eindheffing?
| Aandrijving | Pseudo-eindheffing vanaf 2027? |
|---|---|
| Volledig elektrisch | Nee |
| Waterstof | Nee |
| Plug-in hybride | Ja |
| (Smart) hybride en mild hybride | Ja |
| Benzine, diesel, lpg | Ja |
| Youngtimer met uitstoot | Ja, over de actuele marktwaarde |
Hoe hoog is de pseudo-eindheffing?
De heffing is 12% per jaar van de cataloguswaarde van de auto, inclusief btw en bpm. De heffing wordt per maand berekend. Stel je een auto maar een paar dagen in een maand ter beschikking, dan betaal je in principe over die hele maand. Voor youngtimers rekent de Belastingdienst met de actuele marktwaarde in plaats van de cataloguswaarde.
De heffing geldt per auto, niet per werknemer. De samenstelling van je wagenpark bepaalt dus direct je totale belastingdruk.
Rekenvoorbeeld
| Cataloguswaarde | Pseudo-eindheffing per jaar | Per maand |
|---|---|---|
| € 30.000 | € 3.600 | € 300 |
| € 40.000 | € 4.800 | € 400 |
| € 50.000 | € 6.000 | € 500 |
Overgangsregeling: auto's die vóór 2027 ter beschikking zijn gesteld
Stel je een auto met uitstoot uiterlijk 31 december 2026 ter beschikking aan een werknemer, dan valt die auto onder de overgangsregeling. Je betaalt voor die auto tijdelijk geen pseudo-eindheffing.
Volgens de huidige wet loopt de overgangsregeling tot 17 september 2030. Het kabinet stelt in het Belastingplan 2027 voor om die termijn te verlengen tot 1 januari 2031. Tot de Tweede en Eerste Kamer daarmee instemmen, blijft 17 september 2030 de officiële einddatum. Daarna betaal je ook voor deze auto's de volledige heffing.
Let op: het overgangsrecht vervalt als een werknemer naar een andere werkgever vertrekt en de leaseauto meeneemt. Bij een fusie of overname blijft het overgangsrecht wel gelden.
Wanneer is een auto ter beschikking gesteld?
Het gaat om het moment waarop de werknemer de auto daadwerkelijk kan gebruiken, bijvoorbeeld omdat hij de sleutels heeft en de auto bij hem thuis staat. De besteldatum, de datum van het leasecontract of de datum van tenaamstelling zijn niet doorslaggevend. Een auto die je in december bestelt maar pas in januari aflevert, valt dus wél onder de heffing.
Wat verandert er nog aan de pseudo-eindheffing?
Na signalen uit de praktijk stelt het kabinet in het Belastingplan 2027 een aantal aanpassingen voor. Die zijn op het moment van schrijven nog niet door het parlement aangenomen.
- Vervangend vervoer: staat de auto van je werknemer in de garage voor onderhoud, reparatie, schade of een bandenwissel, dan betaal je geen heffing over een vervangende auto met uitstoot, zolang die maximaal 14 dagen wordt ingezet.
- Korte inzet: één periode van maximaal 7 aaneengesloten dagen per auto per jaar blijft buiten de heffing.
- Werken over de grens: heeft een ander land heffingsrecht over een deel van het loon, dan mag je die verdeling ook toepassen op de pseudo-eindheffing.
Wat betekent dit voor jou als ondernemer?
Voor ondernemers is dit niet alleen een belastingverhoging, maar ook een strategische uitdaging. De impact zit vooral in de kosten. Een wagenpark met meerdere hybride of benzineauto’s die na 2026 ter beschikking worden gesteld aan de werknemer, wordt vanaf 2027 aanzienlijk kostbaarder. Een nieuwe auto van 50.000 euro betekent bijvoorbeeld al 6.000 euro extra belasting per jaar.
Belangrijk om te weten is dat deze pseudo-eindheffing per auto geldt en niet per werknemer. Dat betekent dat de samenstelling van je wagenpark direct invloed heeft op de totale belastingdruk.
Dat dwingt de werkgever tot keuzes. Ga je door met de bestaande contracten? Switch je versneld naar elektrisch? Of kies je voor een slimme tussenoplossing?
Ook timing speelt een grote rol. Auto’s die vóór 2027 ter beschikking zijn gesteld, vallen onder een overgangsregeling tot 1 januari 2031. Voor die auto’s betaalt de werkgever géén extra heffing.
Dit vraagt om een bewuste keuze: welke auto’s zet je nog in, wanneer sluit je contracten af en hoe bereid je je wagenpark voor op de jaren na 2027? Kortom, wie nu beslist, bepaalt zijn kostenstructuur van straks.
Wat merkt de werknemer hiervan?
Formeel raakt de pseudo-eindheffing alleen de werkgever. Indirect merkt de werknemer het wel: minder keuze uit modellen met uitstoot, strakkere mobiliteitsbudgetten en steeds vaker alleen elektrische auto's op de keuzelijst. Voor de werknemer zelf telt vooral de bijtelling.
Lees meer over de bijtelling van een elektrische auto.

Van verplichting naar kans
De pseudo-eindheffing voelt misschien als een fiscale stok achter de deur. Maar in de praktijk is het een kans om mobiliteit van een bedrijf opnieuw in te richten. Je kunt nu gericht sturen op kosten, duurzaamheid en inzet van je wagenpark.
Suzuki-dealers hebben hierbij een belangrijke rol. Zij kunnen klanten adviseren, mobiliteitsplannen doorrekenen en de klant helpen een toekomstbestendige strategie te bepalen. De Suzuki-dealer is dus meer dan de leverancier van auto’s. Het is ook een mobiliteitspartner.
Drie routes voor ondernemers
Voor ondernemers zijn er grofweg drie routes richting 2027.
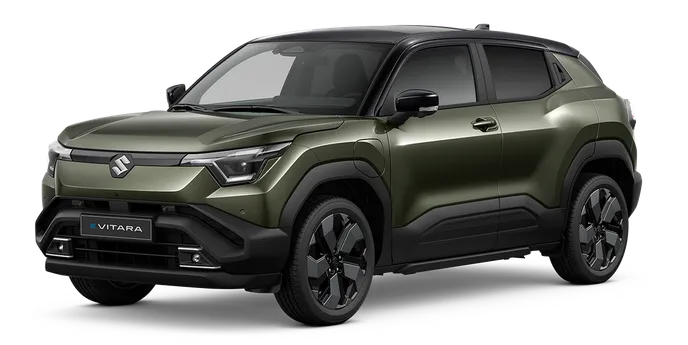
- Versneld elektrificeren – de meest directe manier om de pseudo-eindheffing te vermijden is overstappen op volledig elektrische mobiliteit. Met de nieuwe e VITARA biedt Suzuki een EV-oplossing voor zakelijk rijders die vooruitkijken. De Suzuki e VITARA combineert een royaal elektrisch rijbereik met optionele vierwielaandrijving, een rijke uitrusting en 10 jaar garantie.
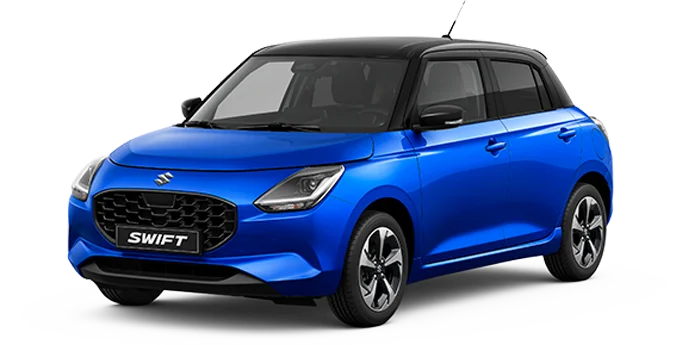
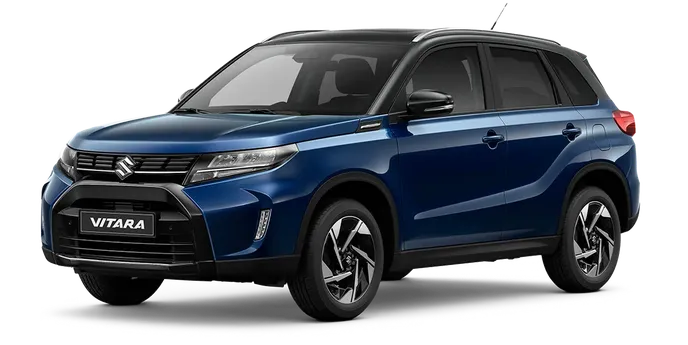
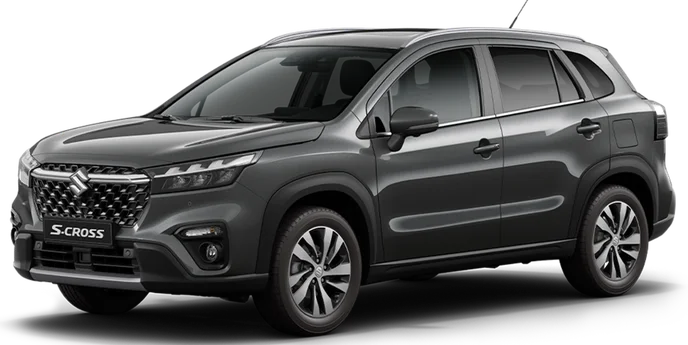
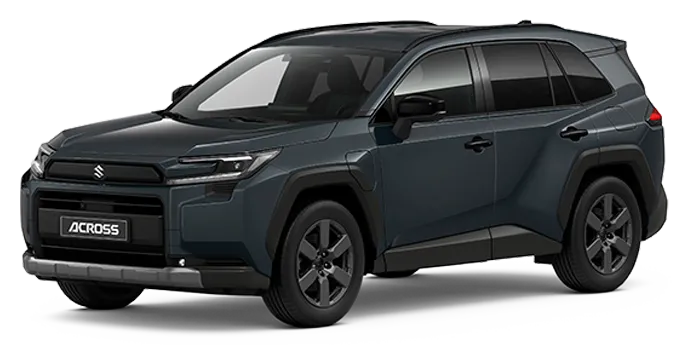
- Tussenstap met hybride modellen – niet elke organisatie kan of wil direct overstappen naar volledig elektrisch. Dan is dit hét moment voor een laatste, strategische inzet van efficiënte (smart) hybrid modellen. Denk aan de betrouwbare en waardevaste Suzuki Vitara en S-Cross, de compacte en zuinige Suzuki Swift of de ruime en comfortabele plug-in hybride Across. Door nog vóór 2027 voor deze modellen te kiezen, profiteer je van de overgangsregeling en behoud je flexibiliteit tot 2030.
- Gefaseerde overstap – bedrijven kunnen ook kiezen voor een mix: nu nog een nieuwe hybride- of benzineauto waar nodig, maar tegelijkertijd voorbereiden op elektrisch. Zo voorkom je piekbelasting in kosten én infrastructuur.

De volledig elektrische e VITARA

smart hybride Swift

smart hybride Vitara

smart hybride S-Cross

plug-in hybride Across
Waarom nu al in beweging komen?
De deadline voor de overgangsregeling is 31 december 2026. Een auto die in of na januari 2027 ter beschikking komt, valt direct onder de heffing. Bestellen, leveren en afleveren kost tijd, dus wie nog een hybride wil inzetten, moet nu beslissen. Door nu te handelen, houd je de regie.
Suzuki-dealer als adviseur
Je Suzuki-dealer helpt je samen met de importeur en lease- en financieringspartner Suzuki Financial Services bij de keuze tussen elektrisch en hybride. Hij rekent je toekomstige kosten door, zoekt een passende financierings- of leaseoplossing en plant de levering, zodat je weet waar je staat in 2027 en daarna.
Bekijk ook de mogelijkheden van Suzuki Zakelijk.

Veel gestelde vragen over pseudo-eindheffing
Categorieën
-
De pseudo‑eindheffing is een extra belasting voor werkgevers die een niet‑emissieloze personenauto (benzine, diesel of hybride) ook voor privégebruik (woon-werk verkeer inbegrepen) ter beschikking stellen aan een werknemer. De heffing bedraagt 12% van de catalogusprijs per jaar.
-
De heffing gaat in op 1 januari 2027 en geldt voor nieuwe terbeschikkingstellingen vanaf die datum.
-
Voor auto's die uiterlijk 31 december 2026 ter beschikking zijn gesteld, loopt de overgangsregeling volgens de huidige wet tot 17 september 2030. Het kabinet stelt voor om die te verlengen tot 1 januari 2031.
-
De afleverdatum, of preciezer: het moment waarop de werknemer de auto echt kan gebruiken. Een auto die je in 2026 bestelt maar in 2027 aflevert, valt onder de heffing.
-
Ja. Hybride, mild hybride en plug-in hybride auto's hebben CO2-uitstoot en vallen onder de pseudo-eindheffing als je ze vanaf 1 januari 2027 ter beschikking stelt aan een werknemer.
-
Nee. Volledig elektrische auto's en waterstofauto's zijn vrijgesteld.
-
De belasting geldt voor alle werkgevers (inclusief BV’s met DGA) die fossiele /hybride personenauto’s ter beschikking stellen aan hun medewerkers mede voor privégebruik.
-
Nee. De heffing komt volledig voor rekening van de werkgever. De werknemer betaalt daarnaast gewoon bijtelling.
-
De pseudo‑eindheffing wordt via de aangifte loonheffing achteraf afgerekend.
Voorbeeld: De heffing over 2027 moet uiterlijk worden verwerkt in de loonheffing van het tweede tijdvak van 2028. -
Je betaalt 12% per jaar over de cataloguswaarde van de auto, inclusief btw en bpm. Bij een cataloguswaarde van € 40.000 is dat € 4.800 per jaar, of € 400 per maand.
-
Mogelijke stappen zijn onder andere:
- Tussenstap met hybride modellen – Dit hét moment voor een laatste, strategische inzet van efficiënte (smart) hybrid modellen. Door nog vóór 2027 voor deze modellen te kiezen, profiteer je van de overgangsregeling en behoud je flexibiliteit tot 2030.
- Overstappen op elektrische auto’s bij nieuwe contracten.
- Mobiliteitsbudgetten of reiskostenvergoedingen als alternatief inzetten.
- Rittenregistratie aanscherpen voor auto’s die uitsluitend zakelijk worden gebruikt.
-
Niet voor zzp'ers en IB-ondernemers die zelf een zakelijke auto rijden. Een dga in loondienst van zijn eigen bv valt er in principe wel onder.
-
Nee, de regeling geldt vooralsnog alleen voor personenauto's.
-
Voor veel ondernemers is mobiliteit jarenlang een vrij simpele keuze geweest: een auto van de zaak. Maar dat speelveld verandert. Denk aan stijgende kosten, strengere regelgeving en ontwikkelingen zoals mobiliteitsbudgetten en de aankomende pseudo-eindheffing.
Juist door dit soort veranderingen worden ondernemers gedwongen om opnieuw naar hun mobiliteitskeuzes te kijken. Waar de auto lange tijd de standaard was, ontstaat er nu meer ruimte voor alternatieven. In die afweging komt ook de gemotoriseerde tweewieler steeds vaker in beeld als praktisch en financieel interessant alternatief.
Dat heeft een aantal duidelijke redenen. De aanschafprijs van een motor ligt over het algemeen lager dan die van een auto. Ook de vaste lasten en operationele kosten zijn vaak beperkter. Daarnaast speelt bereikbaarheid een rol: files en parkeerdruk hebben minder impact op motoren.Maar het belangrijkste verschil zit vaak in de fiscale behandeling. In veel gevallen gelden er andere regels dan bij auto’s, bijvoorbeeld rondom bijtelling en gebruik. Dat kan – afhankelijk van de situatie – financieel gunstig uitpakken.